


 京公网安备11010802038645号京ICP备20022436号-3京EDI证京B2-20220639区块链京网信备 1101082276223860002X号
::: success 标题
【数据声明】本包为合成数据,场景按公开业务规则构造,不含任何真实企业、真实客户或真实银行数据;标准答案由所附规则唯一推出,可复算验证。销售明细底表衍生自公开学术数据集 UCI Machine Learning Repository 的 Online Retail(英国电商交易公开数据),经品类与客商改名后重建为国内家居经销商场景。
:::
- 一句话:一套「给大模型或候选人出业务分析题」的完整考题包——题面、干扰件、标准答案、自动评分脚本都有,解压就能用。
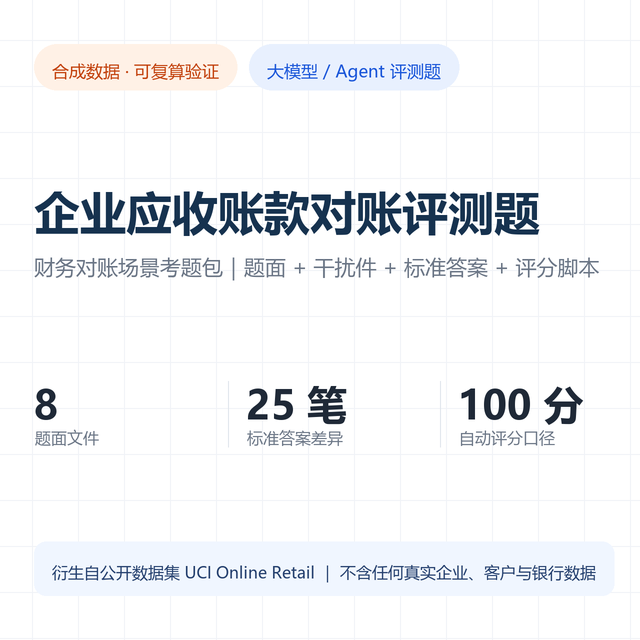
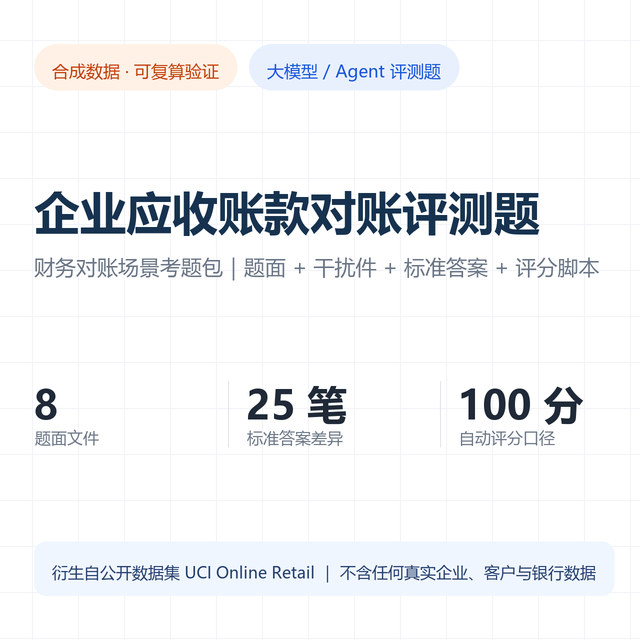
- 为什么难做穿:对账口径本身不复杂,坑在例外条款——满分要同时处理 3 处与默认规则不同的书面约定,并从 130 笔流水里剔掉 9 笔非货款。可复现的分数参照:与参考答案完全对齐 100 分,漏报 3 笔+误报 2 笔只剩 64.8 分。
- 内容:
- 题目包/(8 个文件,交给被测方的全部材料,不含任何答案线索)
- 题目描述.md:任务说明、对账范围、6 条交付要求
- 销售台账_瑞庭家居_202403.xlsx:5 个工作表(3 月销售明细 1338 行 / 3 月退货明细 160 行 / 近三月销售明细 5536 行 / 期初未核销 5 行 / 客户名录 80 行)
- 银行流水_202403.csv:130 笔入账,货款与非货款混合
- 结算规则说明.md:财务制度 6 节共 16 条
- 财务部往来邮件.md:5 封邮件,其中 3 处是与默认规则不同的书面约定
- 202402对账差异确认表.xlsx:上月已确认差异 5 行,不得重复申报
- 对账差异明细表_模板.xlsx:交付用 6 列表头
- 行政通知_办公用品领用.md:干扰件,与本题无关
- 参考答案/:差异明细 25 笔(合计 20,934.57 元)+ 200 字内回款情况说明范例
- 自检评分.py:把交付文件和参考答案逐笔比对,输出得分与漏报/误报清单
- README_使用说明.md:用法与已知边界
- 考点清单(11 项):到期日范围界定(开票日+30 天落在当月)、运费代垫不计应收、合并付款按到期日+单据号逐票核销、退货冲抵与「并入下期」的书面例外、预付款定金暂挂、第三方代付归属、上月差异不得重复申报、同名双码客户、汇款手续费自扣列少收、非货款流水剔除(利息/房租/电费/工资代发等 9 笔)、无关干扰件识别。
- 评分口径:格式合规 20 分(工作表名/表头/序号连续/类型取值/金额可算/客户编号升序)+ 逐笔命中 60 分(按命中率折算)+ 全局校验 20 分(行数/四类笔数/金额合计)= 100 分。运行 python 自检评分.py 你的差异明细.xlsx,只依赖 openpyxl。
- 数据规模:题面 8 个文件;销售明细 1338 行、近三月明细 5536 行、退货 160 行、客户 80 家、银行流水 130 笔;标准答案 25 笔差异。
- 文件格式:xlsx + csv + md,交付 zip 一次性下载,12 个文件 447 KB,解压即用,无需联网,无需数据库。
- 适用人群:做 Agent/大模型业务分析评测的团队、需要评测集的高校与研究机构、招聘数据分析岗或财务分析岗要出笔试题的 HR 与业务负责人、想练对账口径的内控与审计人员。
- 使用场景:大模型长上下文取数能力评测、Agent 多文件交叉核对能力打分、工具调用与表格产出规范测试、数据分析岗笔试题、财务对账培训案例、prompt 效果对比(同一题面跑多个模型比分数)。
- 合规与安全:全部户名、公司名、客户编号、单据号均为合成或按可逆映射改名后的结果,不含个人信息、不含真实银行账户、不含商业秘密;底表来自公开学术数据集并已注明来源;本包不能作为任何真实经营、审计、税务判断的依据。
- 已知边界(购买前请读):
1. 标准答案的效力依赖随附的 16 条规则与 5 封邮件原文,改动规则文本或调整金额,答案即不再成立。
2. 评分脚本只做「与参考答案对齐」的客观比对,不评价「原因说明」列的文字质量。
3. 题目是造出来的账,不是真实企业经营数据。
看了又看
验证报告
以下为卖家选择提供的数据验证报告:
瑞庭家居_应收账款对账评测题
460KB
申请报告